 Polski
 English
 Español
 Português (BR)
 Deutsch
 Français
 Italiano
 Türkçe
 Bahasa Indonesia
 Русский
 日本語
 한국어
 Українська
 Tiếng Việt
 Nederlands
 ไทย
 Română
 简体中文
 繁體中文
 العربية
 Български
 Filipino
 हिन्दी
 اردو
 বাংলা
Zdjęcia do zgłoszenia szkody: jak fotografować rzeczy
Pięć kadrów na każdy przedmiot, jak naświetlić sadzę i ślady zalania oraz gdzie jednolite tło pomaga — a gdzie likwidator woli surowy oryginał.
- insurance claim
- documentation
- phone photography
- home inventory
- background removal
- damage photos
- proof of loss
Szkodę likwiduje ktoś, kto nigdy nie był w Twoim domu. Likwidator otwiera folder ze zdjęciami z telefonu wiele miesięcy po wyschnięciu zalania i na ich podstawie rozstrzyga, co miałeś i co się z tym stało. Każda niejednoznaczność zamienia się w pytanie, na które odpowiadasz później, na piśmie.
Wytyczne Insurance Information Institute dotyczące likwidacji szkód po katastrofie opisują podstawy: sfotografuj uszkodzenia, zachowaj zniszczone rzeczy do wizyty likwidatora, przekaż spis strat razem z paragonami. Nie mówią jednak, jak sfotografować każdy przedmiot, żeby był czytelny na ekranie obcej osoby.
Większość zdjęć do zgłoszenia szkody zawodzi tak samo: przemoczony fotel w ciemnym pokoju, laptop na blacie obok wczorajszej poczty. Szkoda jest prawdziwa, tylko zdjęcie da się podważyć. Oto lista ujęć, której podważyć się nie da.
Co musi być widać na każdym przedmiocie
Pięć kadrów na jeden przedmiot:
- Cały przedmiot, nic nie ucięte.
- Uszkodzenie w kontekście. Na tyle blisko, żeby widać było pęknięty szew albo korozję, i na tyle szeroko, żeby w kadrze został fragment samego przedmiotu.
- Tabliczka znamionowa. Numery seryjne i numery modelu siedzą z tyłu albo na spodzie większości sprzętów. Jeden ostry kadr, na wprost, każdy znak czytelny.
- Odniesienie skali. Miarka, moneta, Twoja dłoń. Wielkość trudno ocenić po przedmiocie, obok którego nie ma nic znajomego.
- Dowód wartości. Paragon, pudełko, wycena albo instrukcja — obok przedmiotu, a potem jeszcze raz osobno, płasko na blacie.
Najpierw sfotografuj cały pokój szerokim kadrem, zanim czegokolwiek dotkniesz, potem przedmiot tam, gdzie leży, a dopiero na końcu sam przedmiot — przestaw uszkodzone krzesło w lepsze światło i ten kontekst przepada na zawsze.
Ciemne, mokre i przypalone uszkodzenia bez przepalenia zdjęcia
Wyłącz lampę błyskową. Zaciera wgniecenie tak, że po prostu znika, odbija się od mokrych powierzchni białą plamą, a sadzę zamienia w szarą mgiełkę. Ustaw lampkę z boku przedmiotu, a nie za sobą — wtedy światło ślizgowe wydobędzie fakturę wgniecenia albo wypaczonego panelu.
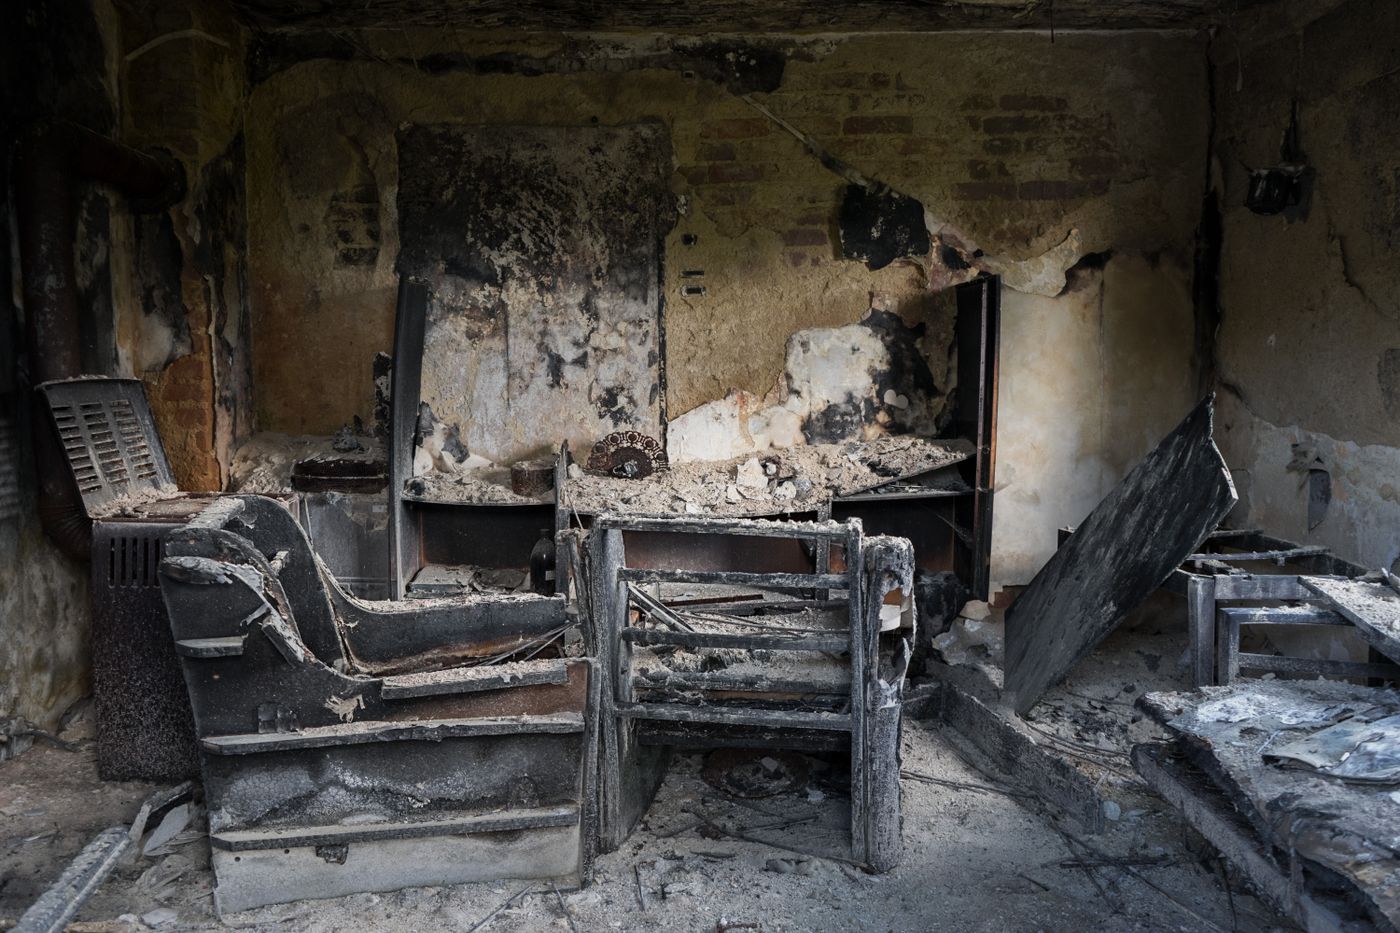
Potem ustaw ekspozycję ręcznie. Dotknij uszkodzenia na ekranie, żeby aparat zmierzył światło właśnie tam, a przy sadzy i zwęglonym materiale zjedź suwakiem ekspozycji w dół — telefony wypychają bardzo ciemne obiekty w stronę szarości średniej i wypłukują detal, którego potrzebujesz. Przy mokrych powierzchniach przesuwaj się w bok, aż odbicie zsunie się z kadru. Oprzyj telefon o coś stabilnego; poruszony numer seryjny to telefon, który będziesz musiał odebrać.
Gdzie czyste tło jest na miejscu, a gdzie nie
Większość polis wymaga szczegółowego spisu strat, często jako części oświadczenia o szkodzie pod przysięgą — sprawdź warunki swojej polisy albo zapytaj likwidatora, jaki formularz i jaki termin Cię obowiązują. Każda pozycja czyta się lepiej z małym obrazkiem obok i właśnie tu podmiana tła zarabia na siebie: aparat sfotografowany na zagraconym blacie zamienia się w papkę, gdy arkusz przeskaluje go do miniatury, a ten sam aparat na jednolitej bieli czyta się na pierwszy rzut oka. Prześlij zdjęcie do remover.bg, ustaw białe albo jasnoszare tło i dodaj delikatny cień, żeby przedmiot leżał na powierzchni, zamiast unosić się jak clipart — cienie znaczą więcej, niż się ludziom wydaje. Przyjmowane są PNG, JPEG i WebP, do 10 MB; jeśli Twój telefon zapisuje HEIC, najpierw wyeksportuj plik jako JPEG.
Twoje zdjęcia dowodowe zostają dokładnie takie, jakie zrobił aparat — i napisz to wprost, wysyłając uporządkowany zestaw: w zdjęciach do spisu podmieniono tło dla czytelności, nieedytowane oryginały leżą w drugim folderze. To jedno zdanie odbiera likwidatorowi jedyny powód, dla którego mógłby się zastanawiać, co jeszcze zostało zmienione. Jeśli Twój ubezpieczyciel chce wyłącznie nieedytowanych plików, wyślij oryginały i daruj sobie zestaw prezentacyjny.
Kiedy przedmiot istnieje tylko na rodzinnej fotce
Biżuteria, zegarki i pamiątki rodzinne zwykle przepadają, zanim ktokolwiek porządnie je sfotografuje. Zostaje Ci zdjęcie z urodzin, na którym pierścionek przypadkiem siedzi na czyjejś dłoni.
Przytnij zdjęcie ciasno w edytorze w telefonie, tak żeby biżuteria wypełniła kadr, potem usuń tło, żeby dłoń i pierścionek odcięły się od imprezowego bałaganu, i dołącz to razem z nieprzyciętym oryginałem. Nigdy nie wysyłaj samego wycinka — pełny kadr pokazuje, że przedmiot był w Twoim posiadaniu i mniej więcej kiedy. Jeśli masz jeszcze podobne rzeczy, sfotografuj je teraz; sposób na fotografowanie małych, błyszczących przedmiotów sprawdza się w dokumentacji tak samo dobrze jak w sprzedaży.
Granica, której nie przekraczasz
Tło podmieniaj. Przedmiotu nie tykaj. Usunięcie wcześniejszej rysy, rozjaśnienie przypalenia, wyprostowanie wygiętej ramy — każda z tych rzeczy zmienia sam przedmiot, a to może zostać potraktowane jako zafałszowanie rozmiaru szkody. Większość polis zawiera klauzulę zatajenia i oszustwa; co ubezpieczyciel z tym zrobi, zależy od jej brzmienia i od prawa Twojego stanu, więc przeczytaj sekcję warunków swojej polisy.
Trzymaj dwa foldery: nietknięte oryginały z zachowanymi datami plików i zestaw prezentacyjny do spisu strat. Te pliki pokazują wnętrze Twojego domu, więc warto wiedzieć, jak traktowane są przesłane obrazy.
Zanim wyślesz folder
Nazwij każdy plik z zestawu prezentacyjnego tak, żeby odpowiadał pozycji ze spisu strat — kitchen-fridge-serial.jpg bije IMG_4471.jpg na głowę. Folderu z oryginałami nie ruszaj, łącznie z nazwami.
Zrób kopię zestawu na dysku i trzymaj ją gdzieś poza domem, którego dotyczy zgłoszenie. Ten folder to jedyna wersja tamtych pokoi, jaka jeszcze istnieje.